BIEGŁY SĄDOWY · REAF · ADWOKAT

Jedno miejsce dla Polaków z nieruchomościami w Hiszpanii: podatki, prawo i struktura.

Zakup · najem · sprzedaż · spadek · hiszpański urząd skarbowy

Biegli sądowi ds. podatkowych, ekonomista REAF i adwokat. Obsługujemy prywatnych inwestorów, spółki S.L. i firmy z branży nieruchomości działające w Hiszpanii.

max 7
klientów miesięcznie
2
biegłych sądowych
100%
płatne
0
bezpłatnych konsultacji

Ludzie, którzy dbają o Twój majątek w Hiszpanii. Jeśli zamierzasz rozrabiać, zabezpiecz się dobrze.

Natalia Sikora

Natalia Sikora

Biegły sądowy ds. podatkowych (specjalność: nieruchomości)

Specjalizacja: planowanie podatkowe nieruchomości, optymalizacja struktur własnościowych (osoba fizyczna vs. spółka), CDI Hiszpania-Polska, dziedziczenie i darowizny nieruchomości w Hiszpanii.

Najedź lub dotknij, aby obrócić ↻
  • Biegły sądowy wpisany na oficjalną listę peritos judiciales
  • Autorka treści podatkowych na podatkihiszpania.com
  • Koordynatorka PGK
Kontakt PGK →
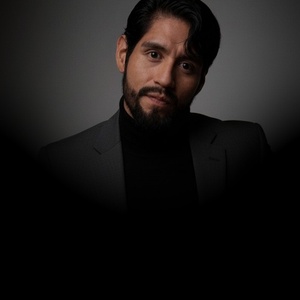
Kenyi Alcantara

Kenyi Alcantara

Biegły sądowy + Ekonomista REAF

Specjalizacja: kontrole skarbowe AEAT, postępowania karnoskarbowe, wycena nieruchomości, analiza ryzyka podatkowego, raportowanie DAC7.

Najedź lub dotknij, aby obrócić ↻
  • Biegły sądowy wpisany na oficjalną listę peritos judiciales
  • Ekonomista z akredytacją REAF (Registro de Economistas Asesores Fiscales)
  • Członek Colegio de Economistas
Kontakt PGK →
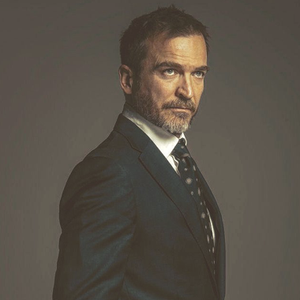
Germán Bercovitz

Germán Bercovitz

Adwokat · Bercovitz & Asociados

Specjalizacja: prawo nieruchomości, reprezentacja przed sądem, umowy kupna-sprzedaży, obrona w postępowaniach skarbowych, prawo spadkowe w kontekście nieruchomości.

Najedź lub dotknij, aby obrócić ↻
  • Abogado colegiado (Ilustre Colegio de Abogados)
  • Kancelaria Bercovitz & Asociados
  • Doświadczenie w sprawach transgranicznych (PL-ES)
bercovitz.es →
Zanim podejmiesz decyzję

Najdroższe błędy nie wyglądają jak błędy.

  • Kupno nieruchomości bez sprawdzenia podatku od majątku.
  • Wynajem turystyczny rozliczany jak zwykły najem.
  • model 210 złożony poprawnie, ale na złej podstawie.
  • Rezydencja podatkowa oceniona „na oko”.
  • Spadek w Hiszpanii zgłoszony po terminie.
  • Spółka S.L. założona bez policzenia kosztów rocznych.

Najczęściej pracujemy z klientami, dla których nieruchomość w Hiszpanii oznacza kapitał, strukturę i ryzyko podatkowe.

Nie jesteśmy biurem dla każdego. Najczęściej prowadzą do nas sprawy związane z zakupem, najmem, spółką S.L., portfelem nieruchomości, sprzedażą, spadkiem albo kontrolą hiszpańskiego urzędu skarbowego.

01

Prywatni inwestorzy i właściciele

Zakup · najem · sprzedaż

Pracujemy z Polakami, którzy kupują pierwszą nieruchomość w Hiszpanii, budują portfel mieszkań albo chcą uporządkować skutki podatkowe najmu i przyszłej sprzedaży.

  • Zakup prywatny lub wspólny z małżonkiem albo partnerem
  • Najem długoterminowy i turystyczny
  • Druga lub kolejna nieruchomość w Hiszpanii
  • Decyzje podejmowane przed rezerwacją, umową i aktem notarialnym

Kto nas zatrudnia: Właściciele i inwestorzy prywatni, którzy nie chcą zgadywać skutków podatkowych.

02

Klienci rozważający zakup przez spółkę S.L.

Osoba fizyczna vs. spółka

Przeznaczone dla osób planujących zakup nieruchomości o wysokiej wartości, które chcą obiektywnie porównać rentowność, koszty roczne oraz ryzyko podatkowe zakupu prywatnego i przez spółkę S.L.

  • Porównanie zakupu prywatnie i przez hiszpańską S.L.
  • Koszty utrzymania struktury rok po roku
  • Ryzyko dywidendy, podwójnego opodatkowania i wyjścia z inwestycji
  • Ocena, kiedy spółka pomaga, a kiedy staje się kosztowną pułapką

Kto nas zatrudnia: Inwestorzy przed zakupem albo przed kolejną nieruchomością, którzy chcą policzyć strukturę zanim podpiszą.

03

Spółki i firmy z branży nieruchomości

S.L. · inwestycje · księgowość

Obsługujemy podmioty, w których nieruchomość jest centrum biznesu: spółki S.L., firmy inwestycyjne, agencje, property management i działalność związaną z najmem albo sprzedażą.

  • Obsługa księgowo-podatkowa spółek nieruchomościowych
  • VAT, CIT, faktury, koszty inwestycyjne i raportowanie
  • Rozliczenia najmu, sprzedaży i prowizji w branży nieruchomości
  • Dokumentacja przygotowana pod kontrolę podatkową

Kto nas zatrudnia: Spółki S.L. i firmy, które chcą zarządzać nieruchomościami w Hiszpanii w sposób uporządkowany i odporny na ryzyko.

04

Rodziny, sprzedaże i spory z urzędem

Sprzedaż · spadek · urząd skarbowy

Obsługujemy procesy wyjścia z inwestycji, planowanie spadków i darowizn oraz reprezentujemy właścicieli w postępowaniach kontrolnych i sporach przed hiszpańskim urzędem skarbowym (AEAT).

  • Sprzedaż nieruchomości i skutki podatkowe wyjścia z inwestycji
  • Spadek, darowizna i przekazanie majątku rodzinie
  • CDI Hiszpania-Polska i koordynacja rozliczeń między krajami
  • Wezwania, kontrole i spory z hiszpańskim urzędem skarbowym

Kto nas zatrudnia: Właściciele z ważną decyzją majątkową albo z realnym ryzykiem podatkowym.

Rzeczy, których nikt nie tłumaczy polskiemu inwestorowi w Hiszpanii, dopóki nie jest za późno.

To nie jest blog o oczywistościach. To dział o ryzykach, decyzjach i błędach, które kosztują realne pieniądze.

Zobacz wszystkie alerty

Podatki i deklaracje w Hiszpanii: przewodnik dla Polaków

Poniżej znajdziesz opisy najważniejszych deklaracji podatkowych, z którymi stykają się Polacy posiadający nieruchomości lub dochody w Hiszpanii. Jeśli potrzebujesz pomocy z konkretnym modelem: napisz do nas.

model 210 model 210: Podatek od zakupu, posiadania i wynajmu nieruchomości w Hiszpanii

model 210 to kluczowa deklaracja dla każdego Polaka posiadającego nieruchomość w Hiszpanii bez rezydentury. Obejmuje: podatek od tzw. przypisanego dochodu (renta imputada, gdy dom stoi pusty, naliczany od wartości katastralnej), deklarację dochodów z wynajmu oraz rozliczenie zysków kapitałowych przy sprzedaży nieruchomości.

Patrimonio Podatek od majątku (Patrimonio) i dużych fortun: od jakiej kwoty się płaci?

Podatek majątkowy i podatek solidarnościowy od dużych fortun wymagają sprawdzenia rezydencji, zakresu majątku, wyceny, długów, zwolnień i przepisów właściwych dla roku. Obowiązek deklaracji nie zawsze oznacza podatek do zapłaty.

Źródła: BOE — podatek majątkowy · BOE — podatek od dużych fortun, art. 3.

model 650/651 Spadek i darowizna w Hiszpanii: odziedziczyłem nieruchomość i co teraz?

Spadek i darowizna mają różne terminy. Przy rozliczeniu przed AEAT spadek na Modelo 650 ma zasadniczo termin sześciu miesięcy od śmierci, a darowizna na Modelo 651 — trzydziestu dni roboczych od dnia następującego po czynności. Najpierw ustalamy właściwy urząd, przepisy regionalne i dostępne ulgi.

Źródła: AEAT — terminy 650 · AEAT — terminy 651.

model 200 Kupno nieruchomości na firmę w Hiszpanii: kiedy warto założyć spółkę S.L.?

Zakup przez S.L. wymaga porównania kosztów, sposobu używania nieruchomości, podatku spółki i późniejszej wypłaty środków wspólnikom. Spółka nie gwarantuje niższego podatku majątkowego ani odliczenia wszystkich wydatków. Analizujemy całość przed wyborem struktury.

Źródła: BOE — podatek spółek.

model 151 Reżim Beckham: kto może skorzystać i jak opodatkowane są dochody?

Reżim impatriantów wymaga spełnienia warunków art. 93 IRPF i terminowego wyboru. Nie jest automatyczną ulgą dla każdego nowego rezydenta ani zwolnieniem wszystkich dochodów zagranicznych. Dla właściwej podstawy ogólnej przewiduje 24% do 600 000 EUR i 47% od nadwyżki; inne dochody mają odrębne reguły. Analizujemy kwalifikację, rodzaje dochodów i termin Modelo 149.

Źródła: BOE — IRPF, art. 93.

model 720 model 720: Kiedy muszę wykazać polski majątek przed hiszpańskim urzędem skarbowym?

Modelo 720 to deklaracja informacyjna określonych aktywów zagranicznych. Obowiązek zależy m.in. od rezydencji, kategorii aktywów, progów i wyjątków. Po pierwszym zgłoszeniu nie zawsze składa się ją co roku: znaczenie mają wzrost wartości o ponad 20 000 EUR względem właściwego wcześniejszego zgłoszenia oraz inne zdarzenia, np. zamknięcie konta lub zbycie. Termin ogólny to 1 stycznia–31 marca następnego roku.

Źródła: AEAT — kiedy ponownie złożyć 720.

model 232 Pożyczka z polskiej spółki na zakup nieruchomości w Hiszpanii (model 232)

Finansowanie zakupu hiszpańskich nieruchomości za pomocą pożyczek od polskich spółek powiązanych lub wspólników wymaga zachowania warunków rynkowych i sporządzenia odpowiedniej dokumentacji cen transferowych. Transakcje te są zgłaszane w Hiszpanii za pomocą model 232 w celu weryfikacji przez AEAT.

model 184 Współwłasność (Comunidad de Bienes) w Hiszpanii: wspólny zakup nieruchomości z partnerem

Sam wspólny zakup mieszkania przez małżonków nie przesądza obowiązku Modelo 184. Najpierw ustalamy, czy istnieje podmiot objęty przypisaniem dochodów, jego działalność i wyjątki. Modelo 184 dotyczy odpowiednich podmiotów prowadzących działalność gospodarczą lub uzyskujących ponad 3 000 EUR dochodów rocznie; dla podmiotów zagranicznych obowiązują szczególne zasady.

Źródła: AEAT — obowiązek Modelo 184.

model 600 model 600: Podatek od zakupu nieruchomości (ITP/AJD): ile naprawdę płacisz przy notariuszu?

Podatek przy zakupie zależy od rodzaju transakcji, nieruchomości i wspólnoty autonomicznej. Trzeba rozróżnić ITP od IVA i ewentualnego AJD oraz sprawdzić właściwy formularz, stawkę, ulgę i termin przed podpisaniem aktu.

Źródła: AEAT — IVA w nieruchomościach.

model 211 model 211: Retención 3% al comprar a un no residente: ¿te retienen o retienes?

Si compras un inmueble a un vendedor que NO es residente fiscal en España (por ejemplo, un británico, alemán o escandinavo), tú, el comprador, estás obligado a retener el 3% del precio de compraventa y presentarlo mediante el model 211 en el plazo de un mes desde la escritura. No es un impuesto adicional: es una retención a cuenta del IRNR. El vendedor luego regulariza su situación con el model 210. Si no retienes, la responsabilidad y las sanciones recaen sobre ti como comprador.

model 347 model 347: Deklaracja informacji o operacjach powyżej 3.005 EUR z jednym kontrahentem

Modelo 347 informuje o określonych transakcjach z jednym kontrahentem przekraczających łącznie 3 005,06 EUR w roku. Samo przekroczenie kwoty nie wystarcza: trzeba sprawdzić wyłączenia podatnika i transakcji, m.in. obowiązki SII. Deklaracja nie powoduje sama w sobie zapłaty podatku. Termin przypada zasadniczo w lutym następnego roku, z uwzględnieniem dni wolnych i kalendarza AEAT.

Źródła: AEAT — wyłączenia Modelo 347.

model 390 model 390: Roczne zestawienie VAT: zamknięcie roku dla wynajmujących turystycznie

Modelo 390 to roczne podsumowanie IVA dla podatników zobowiązanych do jego złożenia. Składanie Modelo 303 nie oznacza automatycznie obowiązku 390: istnieją zwolnienia, m.in. dla określonych wynajmujących nieruchomości miejskie oraz podatników SII. Najem turystyczny wymaga wcześniejszego ustalenia, czy podlega IVA i czy jest z niego zwolniony.

Źródła: AEAT — zwolnienia z Modelo 390 · AEAT — IVA i najem turystyczny.

Często zadawane pytania

Czy obsługujecie nieruchomości w całej Hiszpanii?

Tak. Obsługujemy klientów z nieruchomościami w każdej wspólnocie autonomicznej Hiszpanii: od Andaluzji po Katalonię, od Wysp Kanaryjskich po Baleary. Różnice między wspólnotami (podatki lokalne, ulgi, wymogi rejestracyjne) są częścią naszej codziennej pracy.

Czym różnicie się od zwykłej gestorii?

Zakres usług zależy od konkretnego biura i kwalifikacji jego zespołu. W PGK łączymy analizę podatkową, przygotowanie deklaracji i opinie biegłych w zakresie uzgodnionego zlecenia. Przed rozpoczęciem wyjaśniamy, kto odpowiada za analizę, reprezentację i ewentualne postępowanie.

Ile kosztuje pierwsza konsultacja?

Nie prowadzimy bezpłatnych konsultacji. Od pierwszej minuty płacisz za analizę i za czas osoby, która bierze odpowiedzialność za to, co mówi. Jeśli chcesz rozmawiać o swojej sytuacji, umawiasz płatną konsultację.

Kiedy najlepiej się do Was zgłosić?

Najlepiej przed transakcją: kupnem, sprzedażą, darowizną, zmianą struktury własnościowej. Planowanie podatkowe ma sens tylko wtedy, kiedy jeszcze możesz podjąć decyzje, które zmniejszą obciążenie podatkowe. Po fakcie możemy naprawić, ale opcje są ograniczone.

Do czego służy opinia biegłego sądowego?

Opinia biegłego sądowego (dictamen pericial) to dokument, który ma wartość dowodową w postępowaniu sądowym i administracyjnym. Używamy jej m.in. przy kontrolach skarbowych AEAT, sporach o wartość nieruchomości (comprobación de valores), odwołaniach od decyzji podatkowych i w postępowaniach sądowych.

Jaka jest różnica między biegłym sądowym a doradcą podatkowym?

Doradca podatkowy (asesor fiscal) doradza i składa deklaracje. Biegły sądowy (perito judicial) to specjalista wpisany na oficjalną listę, uprawniony do wydawania opinii na zlecenie sądu lub stron. Jego opinie stanowią dowód w postępowaniu. W PGK łączymy obie te funkcje: doradzamy, składamy deklaracje i podpisujemy opinie biegłego.

Czy koordynujecie się z księgowym w Polsce?

Współpracujemy z polskimi biurami rachunkowymi, przekazując dokumenty hiszpańskiego rozliczenia. Właściwy polski formularz zależy od rodzaju dochodu i roku; nie każdą sprawę rozlicza się na PIT-36. Koordynacja obejmuje rezydencję, umowę podatkową i potwierdzenia podatku zapłaconego w Hiszpanii.

Źródła: Ministerstwo Finansów — najem.

Dlaczego CDI jest tak ważne?

Umowa podatkowa Polska–Hiszpania określa prawa obu państw do opodatkowania i sposób ograniczania podwójnego opodatkowania. Ten sam dochód może wymagać rozliczenia w obu krajach. Właściwa metoda zależy od rezydencji, rodzaju dochodu, roku i zmian wynikających z MLI; odliczenie podatku zagranicznego może podlegać limitowi.

Źródła: Ministerstwo Finansów — umowy podatkowe.

Porozmawiajmy o Twoim majątku w Hiszpanii.

Opisz swoją sytuację, a my powiemy Ci, czy i jak możemy pomóc.

Polska Grupa Konsultingowa S.L. łączy w jednym zespole biegłych sądowych ds. podatkowych, ekonomistę REAF i adwokata. Piszemy i odpowiadamy po polsku.

Telefon +34 644 106 222
Adres C/ Matilde Peñaranda 27, 5.º A, 03183 Torrevieja (Alicante), Hiszpania
CIF B22682827
Administrator danych: Polska Grupa Konsultingowa S.L. (CIF: B22682827). Polityka prywatności · RODO